
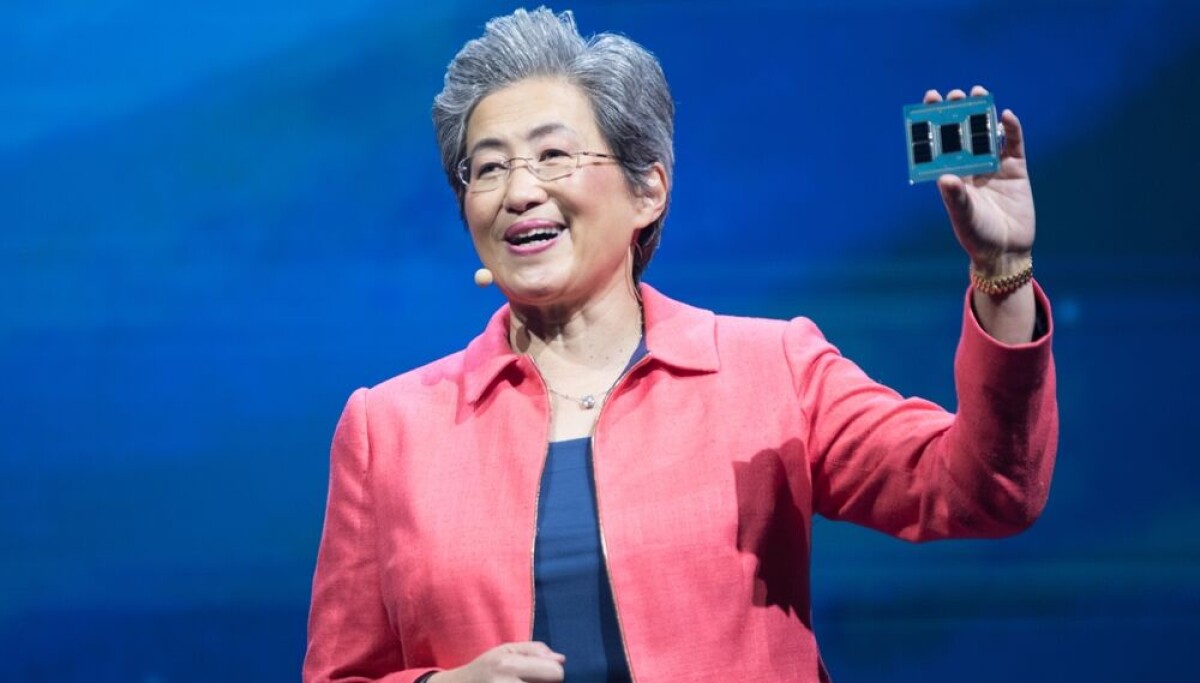
ایامدی پیشبینی کرده که در سهماهه آینده درآمد بیشتری نسبت به اینتل ثبت خواهد کرد، رویدادی که میتواند نخستین بار باشد که این شرکت به عنوان فروشنده غالبِ محصول اصلیاش، یعنی پردازندههای x86، ظهور میکند.
خانه زِن (The house of Zen) در روز سهشنبه نتایج سهماهه سوم سال ۲۰۲۶ خود را اعلام کرد که در آن درآمد ۴۵ درصدی رشد سالبهسال داشته و به ۱۳.۴ میلیارد دلار رسیده است. بخش دیتاسنتر شرکت ۸.۵ میلیارد دلار درآمد کسب کرد، که ۹۷ درصد رشد سالبهسال را نشان میدهد. فروش سیلیس در بخش کلاینت و گیمینگِ ایامدی هشت درصد کاهش یافت و به ۳.۷ میلیارد دلار رسید، падیدی بدتر از کاهش پنج درصدی که باعث غرق شدن قیمت سهام اینتل شده بود.
اینتل، رقیب کلاسیک ایامدی در بازار x86، راهنمایی درآمدی بین ۱۵ تا ۱۶ میلیارد دلار برای سهماهه آینده داد که نمایانگر تقریباً رشد صفر است.
در مقابل، ایامدی به سهامداران اعلام کرد انتظار دارد در سهماهه آینده حدود ۱۷ میلیارد دلار درآمد داشته باشد.
لیزا سو، مدیرعامل شرکت، روزهای حتی بهتری را در پیش رو پیشبینی کرد.
او در جلسه اعلام نتایج شرکت گفت: «ما فکر میکنیم ۲۰۲۷ سالی با مومنتوم بسیار قوی هم برای کسبوکار سیپییو و هم برای کسبوکار هوش مصنوعی دیتاسنتر خواهد بود. ما گفتهایم که کل شرکت بیش از ۸۰ درصد رشد خواهد کرد، و برای کسبوکار سیپییو دیتاسنتر، ما حدود دو برابر میشویم، و برای کسبوکار هوش مصنوعی دیتاسنتر، به طور قابلتوجهی بیش از دو برابر میشویم.»
سو گفت ایامدی اطمینان دارد که زنجیره تامین میتواند این تقاضا را برآورده کند.
او افزود: «ما در سراسر زنجیره تامین خود کار کردهایم تا وافرها، سابسترایتها، بستهبندی پیشرفته، حافظه و سایر اجزای کلیدی مورد نیاز برای پشتیبانی از رشد بسیار بالاتر در سال آینده را تأمین کنیم. ما همچنین در حال عمیقتر کردن همکاری با شرکای زنجیره تامین و سرمایهگذاری در کنار آنها هستیم تا ظرفیت بلندمدت مورد نیاز رشد خود را تضمین کنیم.»
مدیرعامل اضافه کرد که ایامدی «اعتماد قوی» به توانایی خود در «حفظ رشد استثنایی درآمد برای سالهای آینده، با رشد سودآوری» دارد.
اگر این پیشبینیها درست निकलند، AMD احتمالاً با سرعت بیشتری از اینتل فاصله میگیرد تا پس از سالها چالش دادن پیشروی «چیپزيلا»، به رهبردهنده پیشرو در تأمین پردازندههای x86 تبدیل شود. اینتل همچنان به دلیل عملیات فابری (تولید تراشه برای الغیر) درآمد کلی بالاتری خواهد داشت، اما از نظر درآمد حاصل از فروش تراشه، AMD به رهبر بازار تبدیل میشود.
میتوان استدلال کرد که AMD در حال حاضر رهبر تکنولوژی پردازندههای سروری است، و اگرچه در بازار GPU در رتبه دوم اینویدیا قرار دارد، اما اینتل را به شدت شکست داده است.
حتی کاهش درآمد بخش کلاینت و گیمینگ AMD نیز جنبه مثبتی دارد، چرا که بخش گیمینگ پورتفویو بود که مشکل را ایجاد کرده است. فروش تراشههای PC هفت درصد در مقایسه با سال گذشته رشد کرد تا به ۲.۹ میلیارد دلار برسد. سو گفت فروش قوی پردازندههای موبایل رایزن (Ryzen) موتور این رشد بوده است.
«بخش تجاری در حال تبدیل شدن به بخش بزرگتری از کسبوکار کلاینت ماست، زیرا شرکتهای بزرگ در سراسر پایه کارکنان خود از کامپیوترهای رایزن پرو (Ryzen PRO) استفاده میکنند»، او گفت و به پذیرش قوی در بزرگترین بانکهای جهان، شرکتهای خودروسازی و سازمانهای بهداشتی اشاره کرد. خریداران بزرگ شرکتها اغلب منبع سودهای بیشتر و/یا درآمدهای پایدارتر هستند، بنابراین AMD به نظر میرسد که «مربای قهوه» بازار PC را برداشته است، به جای اینکه برای ماندههای بازار SMB (کسبوکارهای کوچک و متوسط) و خردهفروشی بجنگد.
سرمایهگذاران از آنچه شنیدند راضی بودند، به طوری که قیمت سهم AMD در معاملات پس از بسته شدن بازار حدود پنج درصد افزایش یافت. ®
تیم ترجمه تحریریه گیلانی جان - محمد رمضانی - سیده رقیه پوراشرفی

دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
ارسال دیدگاه